

০২:২৮ পি.এম

যুক্তরাষ্ট্রে নতুন জীবন শুরু করতে গিয়ে অনেক অভিবাসী শুরু থেকেই এমন কিছু আর্থিক ভুল করে ফেলেন, যার ফলস্বরূপ ভবিষ্যতের ঋণ নেওয়ার সুযোগ, কর, চিকিৎসা খরচ এবং অবসরকালীন সঞ্চয়ে প্রভাব পড়ে। বাংলাদেশি নতুন অভিবাসীদের জন্য এসব বিষয় অত্যন্ত গুরুত্বপূর্ণ। তবে প্রচলিত অনেক পরামর্শের মধ্যে ভুল বা অতিরঞ্জিত তথ্যও রয়েছে। তাই শুরু থেকেই কিছু ক্ষেত্রে সঠিক ধারণা রাখা জরুরি।
ঋণযোগ্যতার ইতিহাস তৈরি না করা যুক্তরাষ্ট্রে বাসা ভাড়া, ঋণ কার্ড, গাড়ি কিংবা বাড়ির ঋণ সহ নানা আর্থিক বিষয়ে ঋণযোগ্যতার ইতিহাস এবং নম্বর অনেক গুরুত্বপূর্ণ ভূমিকা পালন করে। নতুনদের অনেকেরই যুক্তরাষ্ট্রে কোনো আর্থিক ইতিহাস থাকে না। এই ক্ষেত্রে জামানতভিত্তিক ঋণ কার্ড দিয়ে শুরু করা যেতে পারে।
তবে ঋণ কার্ডে বকেয়া রেখে দিলে নম্বর ভালো হয়ে যাবে—এমন ধারণা সম্পূর্ণ ভুল। সময়মতো পুরো বিল পরিশোধ করলে সুদের খরচ এড়ানো সম্ভব। একইসাথে অল্প সময়ের মধ্যে অনেক নতুন ঋণ হিসাব খোলার আবেদন না করাই ভালো।
আরও পড়ুন: জলবায়ু ও উন্নয়ন কাজে তুরস্কের সঙ্গে সহযোগিতা জোরদার চায় বাংলাদেশ
কর নিয়ে ভুল ধারণা বছরের মধ্যে ৬০০ ডলারের বেশি আয় হলেই সবাইকে করের হিসাব জমা দিতে হবে—এমন কোনো সাধারণ নিয়ম নেই। কার করের হিসাব জমা দিতে হবে, তা নির্ভর করে আয়ের ধরন, পরিমাণ, বয়স এবং পারিবারিক অবস্থাসহ বিভিন্ন বিষয়ের ওপর।
তবে নিজে কাজ করে বছরে অন্তত ৪০০ ডলার নিট আয় হলে সাধারণত করের হিসাব এবং স্ব-কর্মসংস্থান করের নিয়ম প্রযোজ্য হতে পারে। নগদে আয় করলেও তা স্বয়ংক্রিয়ভাবে করের বাইরে চলে যায় না।
সুস্থ আছি বলে চিকিৎসা বিমা না নেওয়া যুক্তরাষ্ট্রে চিকিৎসা খরচ অনেক বেশি হতে পারে। তাই সাধারণত শুধু সুস্থ থাকার কারণে চিকিৎসা বিমার প্রয়োজন নেই—এমন ধারণা ঝুঁকিপূর্ণ।
তবে সবার জন্য মাসে ৫০ থেকে ১৫০ ডলারে চিকিৎসা বিমা পাওয়া যাবে, এমনও নয়। আয়, বয়স, পরিবারের সদস্যসংখ্যা, বসবাসের এলাকা এবং নির্বাচিত পরিকল্পনার ওপর খরচ নির্ভর করে। ২০২৬ সালে অনেকের বিমার খরচ আগের তুলনায় বাড়তে পারে।
আরও পড়ুন: অতিরিক্ত বিদ্যুৎ বিলের প্রতিবাদে গ্রাহক ফখরুল ইসলাম সোহেলের মামলা
চাকরির অবসর সঞ্চয়ের সুবিধা না বোঝা চাকরিদাতা অবসরকালীন সঞ্চয়ের সুবিধা দিলে তার নিয়ম ভালোভাবে জানা জরুরি। অনেক প্রতিষ্ঠান কর্মীর জমা দেওয়া অর্থের বিপরীতে নির্দিষ্ট পরিমাণ অর্থ যোগ করে দেয়। তবে সব প্রতিষ্ঠান একই হারে অর্থ দেয় না।
কিছু ক্ষেত্রে কোম্পানির দেওয়া অর্থের পুরো মালিক হতে নির্দিষ্ট সময় চাকরিতে থাকতে হয়। তাই নতুন চাকরিতে যোগ দেওয়ার পরই প্রতিষ্ঠানটির মানবসম্পদ বিভাগ থেকে এসব নিয়ম জেনে নেওয়া ভালো।
সব টাকা চলতি হিসাবে রেখে দেওয়া দৈনন্দিন খরচের জন্য চলতি হিসাব প্রয়োজন হলেও দীর্ঘমেয়াদি জরুরি সঞ্চয়ের জন্য সুদ পাওয়া যায় এমন সঞ্চয় হিসাব বিবেচনা করা যেতে পারে। তবে সব ব্যাংকে একই হারে সুদ পাওয়া যায় না এবং সময়ের সাথে সাথে সুদের হার পরিবর্তিত হয়।
কাজেই হিসাব খোলার আগে বর্তমান সুদের হার, কোনো অতিরিক্ত খরচ আছে কি না, টাকা তোলার নিয়ম এবং প্রতিষ্ঠানটি সরকারি সুরক্ষার আওতায় আছে কি না—এসব যাচাই করা অত্যন্ত জরুরি।
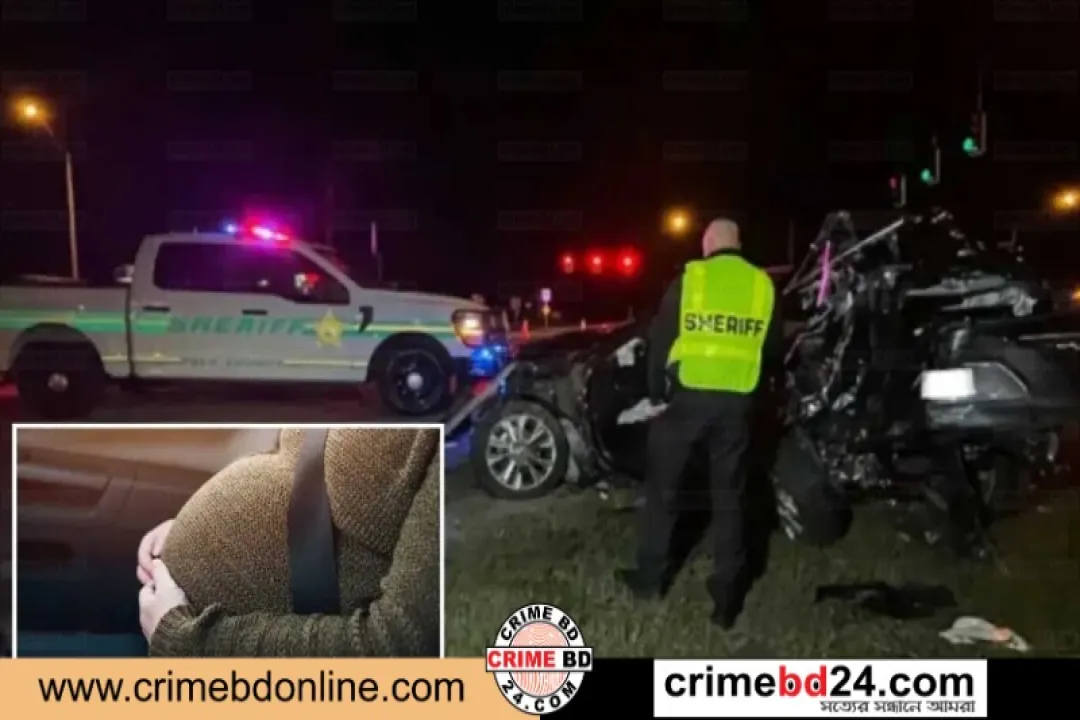
আরও পড়ুন: ফ্লোরিডার মহাসড়কে পাঁচ গাড়ির সংঘর্ষে অন্তঃসত্ত্বা নারী ও তার সন্তান নিহত
নতুন অভিবাসীদের জন্য ডাক বিভাগের একটি বিনা খরচের সেবাও কাজে লাগতে পারে। এর মাধ্যমে যোগ্য ঠিকানায় পৌঁছানোর আগে কিছু চিঠির বাইরের অংশের ছবি এবং নির্দিষ্ট পার্সেলের অবস্থান জানা যায়। তবে এই সেবা সব চিঠি বা গুরুত্বপূর্ণ নথি হারানো ঠেকানোর নিশ্চয়তা দেয় না।
যুক্তরাষ্ট্রে নতুন আসার পর প্রথম কয়েক মাসে আর্থিক ইতিহাস তৈরি, সঠিকভাবে করের তথ্য দেওয়া, প্রয়োজন অনুযায়ী চিকিৎসা বিমা নেওয়া, চাকরির অবসরকালীন সুবিধা বোঝা এবং সঞ্চয়ের জন্য উপযুক্ত হিসাব বেছে নেওয়া ভবিষ্যতে বড় পার্থক্য গড়ে দিতে পারে।
তবে এসব নিয়ম মেনে চললেই সবাই নির্দিষ্ট পরিমাণ টাকা সাশ্রয় করবেন—এমন কোনো নিশ্চয়তা নেই। ব্যক্তির আয়, পরিবার, অঙ্গরাজ্য, চাকরি এবং আর্থিক অবস্থার ওপর সাশ্রয়ের পরিমাণ ভিন্ন হতে পারে।
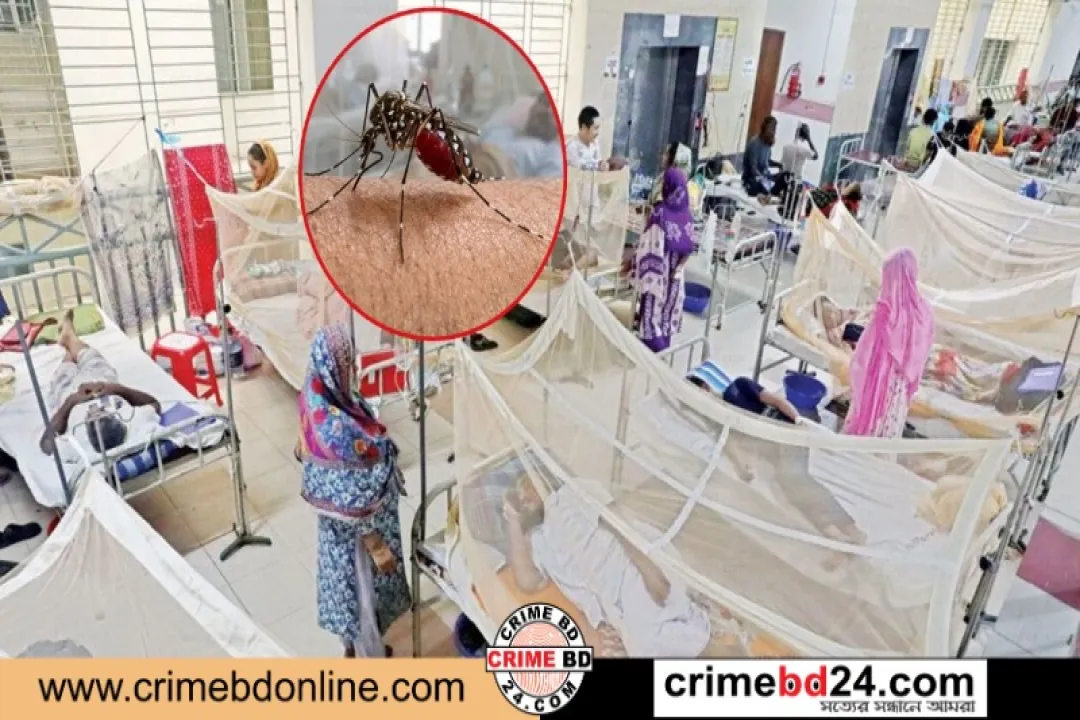
আরও পড়ুন: ডেঙ্গুতে মৃত্যু বেড়ে ৪, হাসপাতালে ভর্তি ১৮৫১ জন
ডেইলি দি ক্রাইম/মিডিয়া লিঃ
 সর্বশেষ খবর পেতে Google News ফিডটি অনুসরণ করুন


