
প্রধান কার্যালয়ঃ ৩-ডি, কাব্যকস ভবন, কারওয়ান বাজার, ঢাকা-১২১৫
গণপ্রজাতন্ত্রী বাংলাদেশ সরকার কর্তৃক অনুমোদিত। রেজি:- নং-সি- ২০৪৪৭৪/২০২৫
ফোন:- 02224458547-01339-314085
ই-মেইল- crimebd2025@gmail.com
নগদ টাকার ব্যবহারে ব্যয় বাড়ছে, ডিজিটাল লেনদেনে জোর দিচ্ছে বাংলাদেশ ব্যাংক
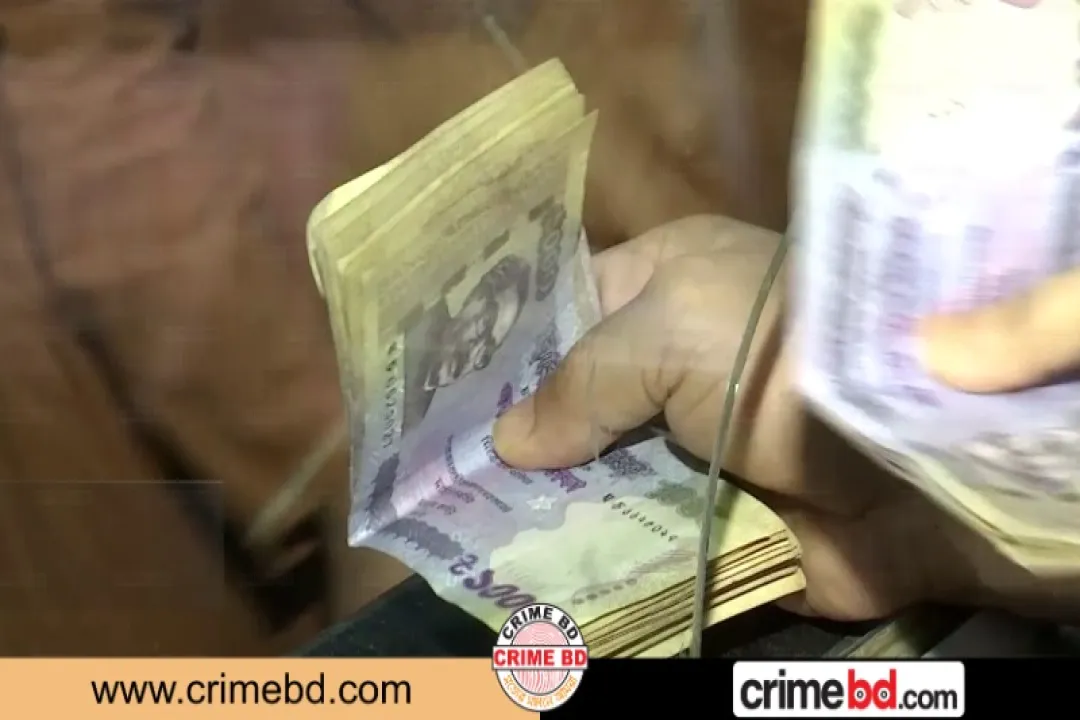
নগদ টাকার ব্যবহারে ব্যয় দিন দিন বৃদ্ধি পাচ্ছে। নোট ছাপানো, পরিবহন এবং ব্যবস্থাপনার খরচ মিলিয়ে নগদ লেনদেনে প্রতি বছর মাথাপিছু ব্যয় দাঁড়িয়েছে ৯ হাজার ৯৩৮ টাকা। নাগরিকদের খরচ কমানোর লক্ষ্যে বাংলাদেশ ব্যাংক সম্পূর্ণরূপে ডিজিটাল লেনদেনের দিকে ঝুঁকছে।
তবে, অর্থনীতিবিদদের মতে, ডিজিটাল ব্যবস্থার এই যুগে অন্তর্ভুক্তিমূলক অর্থনীতিতে প্রান্তিক জনগণের অংশগ্রহণ নিশ্চিত করা একটি বড় চ্যালেঞ্জ।
প্রশ্ন উঠেছে, প্রতিদিন লেনদেনে ব্যবহৃত কাগজের নোটের পেছনে আসলে কত খরচ হচ্ছে? টাকা ছাপানো, নোটের স্থায়িত্ব, ব্যবহার, পরিবহন ও ব্যবস্থাপনার খরচ মিলিয়ে একজন মানুষের বার্ষিক নগদ লেনদেনের মাথাপিছু ব্যয় ৯ হাজার ৯৩৮ টাকা।
বাংলাদেশ ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডিজ ইন বাংলাদেশ: অ্যা কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক গবেষণায় উল্লেখ করা হয়েছে, ২০২৩ সালে দেশে নগদ লেনদেনের বার্ষিক ব্যয় ছিল প্রায় ১ লাখ ৭০ হাজার কোটি টাকা। এই ব্যয় দেশের জিডিপির ৩ দশমিক ২৪ শতাংশের সমান, যা চলতি অর্থবছরের মোট ঘাটতি বাজেটের ৭০ শতাংশ।
অন্যদিকে, ডিজিটাল লেনদেন ব্যবস্থার বার্ষিক ব্যয় ছিল মাত্র ৫ হাজার ৯৬৪ কোটি টাকা। গবেষণায় দেখা গেছে, নগদ লেনদেন পরিচালনায় ব্যাংকগুলোর বছরে ব্যয় হয় ৩৬ হাজার ৮০০ কোটি টাকা, যা জিডিপির শূন্য দশমিক ৭০ শতাংশ।
এ-সংক্রান্ত ভোক্তাদের বার্ষিক ব্যয় ২৮ হাজার কোটি টাকা। বাংলাদেশ ব্যাংকের নিজস্ব নগদ ব্যবস্থাপনায় বছরে খরচ হয় ৪০০ কোটি টাকা।
গবেষণার তথ্য অনুযায়ী, ডিজিটাল লেনদেনের তুলনায় নগদ লেনদেনের ব্যয় ২৮ গুণ বেশি। ফলে নগদ টাকার ব্যবহার ক্রমেই ব্যয়বহুল হয়ে উঠছে।
এ পরিস্থিতিতে, বাংলাদেশ ব্যাংক নগদ লেনদেন কমিয়ে ডিজিটাল ব্যবস্থাকে জনপ্রিয় করতে বিভিন্ন উদ্যোগ গ্রহণ করছে।
কেন্দ্রীয় ব্যাংকের মুখপাত্র আরিফ হোসেন খান জানিয়েছেন, নভেম্বর থেকে ব্যক্তি পর্যায়ে কিউআর কোডভিত্তিক পেমেন্ট ব্যবস্থা চালু করা হবে। এর মাধ্যমে একজন ব্যক্তি অন্য ব্যক্তির কিউআর কোড স্ক্যান করে সহজেই নির্ধারিত অর্থ পরিশোধ করতে পারবেন। এসব উদ্যোগ বাস্তবায়নে কেন্দ্রীয় ব্যাংকের পাশাপাশি প্রতিটি ব্যাংক ও আর্থিক সেবাদানকারী প্রতিষ্ঠানও সমানভাবে কাজ করছে।
তবে অর্থনীতিবিদরা বলছেন, ডিজিটাল লেনদেন ব্যবস্থায় প্রান্তিক জনগণকে যুক্ত করা হবে বড় চ্যালেঞ্জ। টাকা ছাপানোর পেছনে যে অর্থ সাশ্রয় হবে, তা প্রাথমিকভাবে প্রান্তিক মানুষের জন্য সহজলভ্য প্রযুক্তি নিশ্চিত করতে ব্যয় করা প্রয়োজন। এতে দীর্ঘমেয়াদে আর্থিক নিরাপত্তা ও টেকসই অন্তর্ভুক্তিমূলক অর্থনীতি গড়ে তোলা সম্ভব হবে।
ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের অধ্যাপক ড. মুহাম্মদ শাহাদাত হোসেন সিদ্দিকী মন্তব্য করেছেন, ডিজিটাল সেবা পৌঁছালেও প্রান্তিক জনগণ অনেক ক্ষেত্রে এর সুবিধা নিতে পারছে না। এর কারণ তাদের সক্ষমতা ও আর্থিক সামর্থ্যের অভাব। এ ক্ষেত্রে বাংলাদেশ ব্যাংককে গুরুত্বপূর্ণ ভূমিকা রাখতে হবে। দেশের মোবাইল অপারেটরদের সংগঠনকে সঙ্গে নিয়েও এ বিষয়ে উদ্যোগ নেয়া যেতে পারে।
গবেষণায় আরও বলা হয়েছে, ছায়া অর্থনীতির কারণে সরকার বছরে ৯৩ হাজার ৩০০ কোটি টাকা রাজস্ব হারাচ্ছে। নগদ লেনদেনের প্রাক্কলিত ব্যয় ৫৪ দশমিক ৭৬ শতাংশ। ডিজিটাল লেনদেনের তুলনায় নগদ লেনদেনের খরচ ১২ গুণ বেশি বলেও গবেষণায় উল্লেখ করা হয়েছে।
নিউজের সত্যতা যাচাইয়ের জন্য স্ক্যান করুন
কপিরাইট © ২০২৪ THE DAILY MEDIA CRIME LIMITED সর্বস্বত্ব সংরক্ষিত। || Design & Developed By "Al-Haque Resource Ltd."

